Por Alex Firdaus · Atualizado em julho de 2026 · Dados obtidos de documentos judiciais da CFTC, do resumo do caso da Quinn Emanuel, da FX News Group e da Finance Magnates
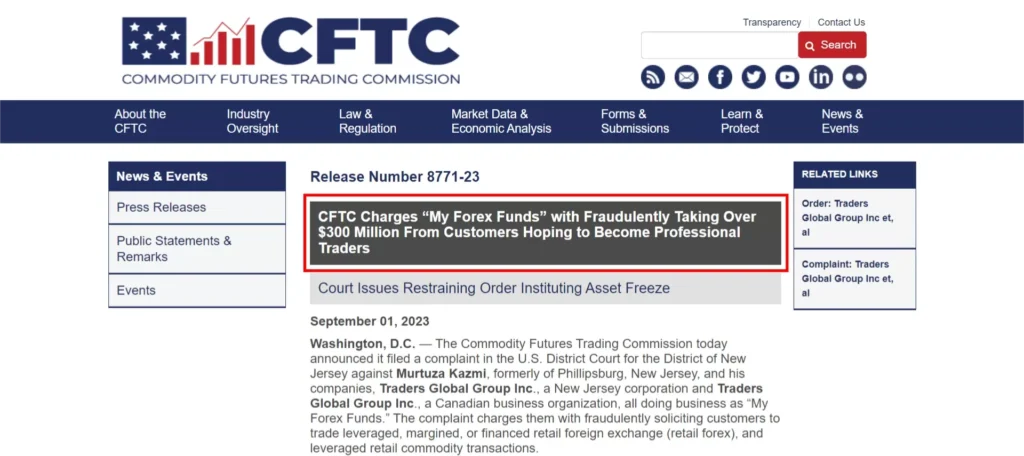
A CFTC congelou da noite para o dia os ativos da My Forex Funds em agosto de 2023, alegando um esquema de fraude de US$ 310 milhões que afetava 135.000 clientes. O caso desmoronou. A prova central usada para justificar o congelamento, uma transferência de CAD 31,5 milhões, era na verdade um pagamento legítimo de impostos à Canada Revenue Agency. A CFTC tinha documentos confirmando isso pelo menos 11 dias antes de entrar com a ação. Um tribunal federal extinguiu o caso com resolução de mérito em maio de 2025, sancionou a CFTC e concedeu à MFF o reembolso dos honorários advocatícios. Em abril de 2026, a MFF começou a enviar e-mails de payout aos traders que tinham pagamentos pendentes na época do fechamento.
Índice
- O que era a My Forex Funds?
- A ação da CFTC: agosto de 2023
- O que a CFTC alegou
- O problema dos CAD 31,5 milhões
- A defesa da MFF
- O caso desmorona: audiências de 2024
- Extinção com resolução de mérito: maio de 2025
- A Ontario Securities Commission
- O que aconteceu com o dinheiro dos traders
- Linha do tempo completa
- O que este caso nos diz
- Perguntas frequentes
O que era a My Forex Funds?
A My Forex Funds (MFF) era uma firma de trading proprietário que operava sob a entidade legal Traders Global Group Inc., registrada em Nova Jersey e no Canadá. O fundador e CEO Murtuza Kazmi lançou a firma por volta de 2021. Em dois anos, ela se tornou uma das maiores prop firms do mundo em número de traders, com mais de 135.000 clientes e mais de US$ 310 milhões em taxas arrecadadas.
O modelo de negócio era o padrão do setor prop de varejo: os traders pagavam uma taxa para tentar um challenge de avaliação. Quem passava ganhava acesso a uma conta financiada simulada e tinha direito a uma parte do lucro gerado. A MFF oferecia três níveis de programa (Rapid, Evaluation e Experienced), com tamanhos de conta que iam de entradas pequenas de varejo a programas de vários milhares de dólares.
No auge, a firma recebia cerca de 2.000 novos clientes por dia. Tinha mais de 300 funcionários no mundo. No verão de 2023, era uma das prop firms mais buscadas do setor, com uma comunidade grande e ativa no Reddit e forte reputação de pagar de forma consistente. Então, em 29 de agosto de 2023, todas as contas saíram do ar.
A ação da CFTC: agosto de 2023
Em 28 de agosto de 2023, a Commodity Futures Trading Commission dos EUA entrou com uma ação no Tribunal Distrital de Nova Jersey contra Murtuza Kazmi, Traders Global Group Inc. (Nova Jersey) e Traders Global Group Inc. (Canadá), todas operando como My Forex Funds. A ação alegava um esquema de fraude em grande escala envolvendo operações alavancadas de câmbio e de commodities para o varejo.
No mesmo dia, a CFTC apresentou um pedido ex parte, ou seja, a MFF não foi avisada nem teve oportunidade de responder antes de a ordem ser concedida. Em 29 de agosto, o juiz Robert B. Kugler assinou uma Statutory Restraining Order que congelou todos os ativos da MFF, colocou a empresa sob administração judicial, exigiu a entrega de livros e registros à CFTC e, na prática, fechou o negócio da noite para o dia.
Ao mesmo tempo, a Ontario Securities Commission emitiu uma ordem temporária de suspensão de negociação contra a Traders Global Group Inc. e Murtuza Kazmi, citando possíveis infrações, incluindo fraude, negociação sem registro e distribuição de valores mobiliários sem a devida autorização.
O que a CFTC alegou
A ação da CFTC abrangia várias categorias de supostas irregularidades. Entendê-las importa mesmo depois da extinção, porque elas definiram como o setor e a imprensa trataram a MFF por dois anos.
Captação fraudulenta
A CFTC alegou que a MFF enganou os clientes sobre a natureza do produto. Frases de marketing como “your success is our business” davam a entender que a firma tinha interesse financeiro no sucesso dos traders. A CFTC argumentou que isso era falso.
Conflito de contraparte
A MFF dizia aos clientes que suas operações eram executadas contra provedores de liquidez terceirizados e independentes. A CFTC alegou que a própria Traders Global Group atuava como contraparte direta na maioria das transações. Nessa estrutura, as perdas dos traders são receita da firma: um conflito de interesses estrutural que, segundo a CFTC, era ocultado.
Manipulação de software
A ação alegava que a MFF inseriu deliberadamente atrasos artificiais na plataforma, fazendo as operações serem executadas a preços piores do que o trader via ao clicar. Também alegava slippage programado que prejudicava sistematicamente os traders na execução.
Encerramento de contas
A CFTC alegou que a MFF encerrava contas de traders lucrativos sob pretextos fabricados, o que permitia à firma ficar com ganhos que de outra forma teria de pagar como payouts. Comissões ocultas que reduziam o lucro dos traders também foram citadas.
Enriquecimento pessoal
A CFTC alegou que Kazmi usou os recursos para comprar casas e carros de luxo e transferiu dezenas de milhões de dólares para contas pessoais, apresentando a operação como feita para enriquecer o fundador às custas dos clientes.
O problema dos CAD 31,5 milhões
O pedido ex parte da CFTC para congelar os ativos da MFF dependia de mostrar ao tribunal que Kazmi estava dilapidando recursos, tirando dinheiro das contas da empresa e levando para contas pessoais no exterior. A prova central disso era uma transferência de CAD 31,5 milhões que a CFTC descreveu na sua declaração juramentada como destinada a “an unidentified Kazmi account”.
Essa descrição estava errada. Os CAD 31,5 milhões eram na verdade dois pagamentos pré-autorizados à Canada Revenue Agency: CAD 4,5 milhões e CAD 27 milhões. Os registros bancários usavam os códigos “TXINS” e “TXBAL”, que são códigos bancários canadenses padrão para parcelas de impostos e pagamentos de saldo de impostos. Uma análise básica desses códigos os teria identificado como pagamentos de impostos ao governo.
O que torna isso crítico é a cronologia do que a CFTC sabia e quando.
| Data | O que aconteceu |
|---|---|
| 16 de junho de 2023 | Um advogado da CFTC recebeu um e-mail que o colocava “on notice of at least the possibility” de as transferências serem pagamentos de impostos |
| 17 de agosto de 2023 | O advogado e o investigador da CFTC receberam um e-mail confirmando que os pagamentos eram impostos corporativos devidos ao governo canadense: 11 dias antes da ação |
| 28 de agosto de 2023 | A CFTC apresentou sua declaração descrevendo os CAD 31,5 milhões como uma transferência para “an unidentified Kazmi account”: o congelamento de ativos foi concedido em parte com base nisso |
| 19 de setembro de 2023 | A MFF apresentou uma Emergency Motion to Modify the SRO. A peça de oposição da CFTC voltou a citar as transferências de CAD 31,5 milhões como destinadas a “an account in Kazmi's name” |
| Dezembro de 2023 | A CFTC revelou o e-mail de 17 de agosto em uma nota de rodapé de uma peça: quatro meses depois de saber |
| 7 de março de 2024 | A CFTC apresentou uma “Corrected Declaration” reconhecendo que os CAD 31,5 milhões eram um pagamento de impostos |
O relatório do Special Master, publicado em maio de 2025, concluiu que a CFTC “relied on what it already knew by then was an erroneous statement” ao citar de novo as transferências em setembro de 2023. O advogado principal admitiu depois, nas audiências probatórias, que tinha sido “careless and sloppy” na investigação.
A defesa da MFF
A MFF contratou a Quinn Emanuel Urquhart and Sullivan junto com a King and Spalding como coadvogada. Os dois escritórios estão entre os maiores de contencioso dos EUA. A defesa construiu o caso sobre três argumentos principais.
O modelo de negócio era legal
A MFF argumentou que os clientes nunca investiram recursos próprios. Todo o capital das contas vinha da empresa. Os clientes eram prestadores independentes que realizavam serviços de trading em contas simuladas. A jurisdição da CFTC sobre operações de forex e commodities de varejo não se aplicava a ambientes de trading simulado, nos quais nenhum dinheiro real mudava de mãos na execução.
O congelamento de ativos se baseou em provas falsas
Esse virou o ponto central do caso. Quando a defesa expôs que os CAD 31,5 milhões eram um pagamento de impostos à CRA, a base do pedido ex parte ruiu. A defesa apresentou uma Motion for Sanctions argumentando que a CFTC tinha fabricado uma justificativa falsa para o congelamento e depois se recusado a corrigi-la quando o erro ficou inegável.
A conduta da CFTC destruiu um negócio legítimo
A equipe jurídica da MFF descreveu o dano em termos concretos: o fechamento da noite para o dia de um negócio construído ao longo de anos, que deixou a família de Kazmi sem sustento financeiro por meses e dezenas de milhares de traders sem acesso às contas, sem aviso e sem recurso. O pedido de sanções argumentava que o congelamento não foi um erro de boa-fé na fiscalização, mas um abuso deliberado do procedimento ex parte.
O caso desmorona: audiências de 2024
Em novembro de 2023, o tribunal descongelou parcialmente os ativos da MFF, ordenando a devolução de cerca de US$ 100 milhões a Kazmi e mantendo US$ 12,08 milhões congelados. O administrador provisório foi dispensado. Foi um primeiro sinal de que as provas originais da CFTC não tinham resistido ao escrutínio.
As audiências probatórias perante o Special Master Jose L. Linares ocorreram em 19 e 20 de setembro de 2024. Nelas, funcionários da CFTC tiveram de depor sob juramento. O advogado principal, Ashley Burden, admitiu nos autos que tinha sido “careless and sloppy” durante a investigação. A posição da CFTC era que os erros foram “limited and inadvertent” e não afetaram o caso de forma relevante.
As alegações finais foram apresentadas em 18 de dezembro de 2024. Em janeiro de 2025, o Special Master tinha os autos completos e preparava sua recomendação.
Extinção com resolução de mérito: maio de 2025
Em 13 de maio de 2025, o Special Master Linares publicou seu Report and Recommendation. Ele pedia que a ação da CFTC fosse extinta com resolução de mérito e que a CFTC pagasse os honorários advocatícios da MFF. O Special Master concluiu que a CFTC tinha agido “willfully and in bad faith on several occasions”. Sua conclusão foi direta:
“The CFTC, by virtue of its standing as a law enforcement arm of the United States government, is held to the highest standards, in particular when making an ex parte application to the Court. In multiple instances, with full knowledge of the error in a sworn declaration submitted to the Court, rather than be upfront, direct, and transparent, the CFTC took deliberate steps down a path of obfuscation and avoidance.”
O juiz Edward Kiel adotou a recomendação do Special Master. O caso foi extinto com resolução de mérito, o que significa que a CFTC não pode ajuizá-lo de novo, e os honorários advocatícios foram concedidos. O tribunal concluiu que a CFTC tinha usado uma “false, secret submission” para congelar os ativos dos réus e depois agravado a irregularidade ao não corrigi-la por meses.
A Quinn Emanuel e a King and Spalding divulgaram uma nota conjunta descrevendo a decisão como “a rare rebuke of a federal law enforcement agency”. A extinção com resolução de mérito é uma das sanções mais severas já impostas à CFTC em uma ação de fiscalização.
A Ontario Securities Commission
A OSC conduziu processos paralelos contra a Traders Global Group Inc. e Kazmi em Ontário. Os reguladores dos EUA e do Canadá compartilharam provas sob o IOSCO Multilateral Memorandum of Understanding, o que significa que a declaração falha da CFTC foi enviada à OSC antes de os erros serem corrigidos.
A administração judicial canadense seguiu um cronograma diferente do caso nos EUA. Após a extinção nos EUA, o tribunal de Ontário reduziu bastante a administração judicial. Uma ordem judicial final de dezembro de 2025 determinou a devolução dos ativos canadenses da MFF. Em meados de 2026, o encerramento da administração judicial ainda está sendo concluído, mas a maior parte dos ativos mantidos no Canadá já teve devolução determinada à empresa.
Kazmi confirmou em sua declaração pública de outubro de 2025 que o processo canadense seguia “still ongoing” naquele momento, mas o descreveu como muito reduzido em relação ao seu alcance máximo.
O que aconteceu com o dinheiro dos traders
Essa é a pergunta que a maioria das pessoas que procura esta página realmente quer responder. A versão curta: os payouts pendentes ficaram congelados por quase três anos, mas desde abril de 2026 o processo de pagamento começou.
| Categoria de trader | Situação em julho de 2026 |
|---|---|
| Payouts pendentes no fechamento (ago 2023) | E-mails de pagamento enviados em abril de 2026. Depois que a MFF coletar os dados de pagamento por meio de um formulário, os payouts devem ser feitos. Prazo não confirmado. |
| Contas financiadas abertas | Congeladas desde o fechamento. A MFF descreve o acesso às contas e a recuperação de dados como “actively in progress”. Sem data confirmada de restabelecimento. |
| Taxas de challenge pagas antes do fechamento | Nenhum processo de reembolso anunciado. No modelo prop, as taxas de challenge costumam ser consumidas pela operação e não ficam guardadas em reserva para reembolso. |
| Traders sem atividade pendente | Nenhum pagamento devido. Esses traders perderam o acesso às contas, mas não tinham saldo pendente. |
A MFF confirmou em abril de 2026 que enviou e-mails aos traders que tinham um payout solicitado na época do fechamento. Para quem não recebeu e-mail, a firma indicou que publicaria um formulário para coletar os contatos que faltam. Os pagamentos foram descritos como começando “promptly” após o recebimento dos dados, mas nenhuma data específica foi informada.
Em julho de 2026, a MFF não anunciou data de relançamento nem se comprometeu a retomar as operações. Kazmi indicou que a equipe está se reorganizando e analisando dados, mas o negócio ainda não está operando.
Linha do tempo completa
- 2021 A MFF é lançada. A Traders Global Group Inc. começa a oferecer contas de challenge de prop firm com a marca My Forex Funds. Segue-se um crescimento rápido.
- Jun 2023 Advogado da CFTC é alertado. Um e-mail alerta o advogado da CFTC de que as transferências de CAD 31,5 milhões podem ser pagamentos de impostos. Nada é corrigido na investigação.
- 17 ago 2023 A CFTC confirma que as transferências são impostos pagos à CRA. O advogado e o investigador recebem um e-mail confirmando que os CAD 31,5 milhões eram pagamentos de impostos corporativos ao governo canadense. A ação é ajuizada 11 dias depois com a descrição original e incorreta.
- 28-29 ago 2023 A CFTC ajuíza a ação e a SRO ex parte. O juiz Kugler concede a Statutory Restraining Order. Todos os ativos da MFF são congelados. O negócio passa a administração judicial. As contas são fechadas da noite para o dia. A OSC emite uma ordem paralela de suspensão de negociação no Canadá.
- Set 2023 A MFF apresenta uma Emergency Motion to Modify SRO. A oposição da CFTC volta a citar os CAD 31,5 milhões como uma transferência pessoal de Kazmi, depois de o regulador já saber que isso estava errado.
- Nov 2023 O tribunal descongela parcialmente os ativos. Cerca de US$ 100 milhões em ativos de Kazmi têm liberação determinada. US$ 12,08 milhões continuam congelados. O administrador judicial é dispensado.
- Dez 2023 A CFTC revela o e-mail de 17 de agosto. Em uma nota de rodapé de uma peça de 1º de dezembro, quatro meses depois da ação, a CFTC anexa o e-mail que confirma que as transferências eram pagamentos de impostos.
- Mar 2024 A CFTC apresenta uma Corrected Declaration. Reconhece formalmente que os CAD 31,5 milhões foram um pagamento de impostos à CRA. A CFTC troca sua equipe de julgamento.
- Set 2024 Audiências probatórias perante o Special Master Linares. Funcionários da CFTC depõem. O advogado principal, Ashley Burden, admite nos autos que foi “careless and sloppy”. Dois dias de audiências, 19-20 de setembro.
- Dez 2024 Alegações finais. As duas partes apresentam suas manifestações finais ao Special Master Linares em 18 de dezembro.
- Mai 2025 O Special Master recomenda a extinção com resolução de mérito. Relatório publicado em 13 de maio. Conclui que a CFTC agiu “willfully and in bad faith”. Recomenda a extinção do caso, sanções à CFTC e o pagamento dos honorários advocatícios. O juiz Edward Kiel adota a recomendação.
- Out 2025 Kazmi quebra o silêncio. Primeira declaração pública desde o fechamento de 2023. Confirma que o caso nos EUA foi extinto e o descreve como uma “complete vindication”. Observa que a administração judicial canadense ainda está sendo encerrada.
- Dez 2025 Tribunal canadense determina a devolução dos ativos. O tribunal de Ontário emite ordem final para devolver os ativos mantidos no Canadá. Encerramento da administração judicial em andamento.
- Abr 2026 Começam os pagamentos aos traders. A MFF envia e-mails aos traders que tinham payouts pendentes na época do fechamento de agosto de 2023. Um formulário virá para quem não recebeu contato. Os pagamentos são esperados depois que os dados forem coletados.
- Jul 2026 Situação atual. Processo de pagamento em andamento. Administração judicial canadense sendo encerrada. Acesso a dados da MFF e revisão de contas em andamento. Sem data de relançamento confirmada.
O que este caso nos diz
O caso MFF é diferente de qualquer outro fechamento de prop firm da história recente. A True Forex Funds colapsou porque sua infraestrutura falhou. A FTMO reduziu o acesso para os EUA por pressão de conformidade das plataformas. A MFF foi fechada por um regulador que, segundo a conclusão do tribunal, distorceu provas para obter uma ordem de congelamento e depois escondeu o erro por meses.
Isso não resolve as dúvidas de fundo sobre o modelo de negócio da MFF. As alegações de fato da CFTC sobre conflitos de contraparte, atrasos de software e encerramento de contas nunca foram julgadas. A extinção se deu por razões processuais, não foi uma absolvição de cada prática descrita pela CFTC. Kazmi contesta tudo. A questão de se as operações da MFF eram realmente justas para os traders é separada da questão de se a CFTC conduziu a fiscalização dentro da lei.
O que a extinção significa para o setor
As prop firms agora têm um precedente documentado: reguladores que usam congelamentos de ativos ex parte para fechar negócios respondem pela exatidão de suas peças. A condução do caso MFF pela CFTC resultou nas sanções mais significativas que o regulador recebeu em uma ação de fiscalização em anos. Isso é um fator de dissuasão relevante, pelo menos em teoria.
Também significa que a questão central de jurisdição (se a CFTC tem autoridade sobre contas simuladas de prop firms em que nenhum dinheiro de cliente é de fato depositado ou negociado em mercados reais) continua em aberto. O caso MFF foi extinto antes de essa pergunta ser respondida. A próxima ação de fiscalização contra uma prop firm de contas simuladas vai retomar de onde esta parou.
Para traders que avaliam firmas agora
A lista prática que fica do caso MFF é mais estreita que a do caso TFF. O fracasso da MFF não teve a ver com dependência de plataforma nem com relação com corretoras. Teve a ver com exposição regulatória. Estas são as perguntas que vale fazer antes de entrar em qualquer prop firm que opere nos EUA ou atenda clientes de lá:
| Pergunta | O que o caso MFF mostra |
|---|---|
| A firma está em alguma lista de alerta regulatória? | A MFF não estava na RED List da CFTC antes da ação. O risco regulatório pode aparecer sem sinais de alerta prévios. |
| Onde a firma está constituída e quais reguladores têm jurisdição? | A dupla constituição nos EUA e no Canadá significou dois processos separados. A exposição internacional multiplica o risco operacional quando um regulador age. |
| A firma tem reservas financeiras para sobreviver a uma interrupção operacional? | A MFF tinha pago US$ 137 milhões em lucros antes do fechamento, então a firma pagava os traders. Mas um congelamento da noite para o dia, sem receita, ainda deixou milhares de payouts pendentes sem pagamento por anos. |
| Qual é a estrutura de contraparte da firma? | A alegação de contraparte da CFTC (de que a MFF atuava como contraparte direta das operações) é a questão estrutural que toda prop firm simulada enfrenta. Entenda isso antes de se cadastrar. |
Perguntas frequentes
O que aconteceu com a My Forex Funds?
A CFTC obteve em agosto de 2023 um congelamento de ativos ex parte contra a MFF e seu fundador, Murtuza Kazmi, alegando um esquema de fraude de US$ 310 milhões. A prova-chave usada para justificar o congelamento, uma transferência de CAD 31,5 milhões, era na verdade um pagamento legítimo de impostos à Canada Revenue Agency. A CFTC tinha documentos confirmando isso antes de entrar com a ação. O caso nos EUA foi extinto com resolução de mérito em maio de 2025, depois que o tribunal concluiu que a CFTC agiu de forma deliberada e de má-fé. A MFF começou a pagar os traders com payouts pendentes em abril de 2026.
A My Forex Funds era mesmo uma fraude?
As acusações de fraude da CFTC nunca foram julgadas no mérito. O caso foi extinto por razões processuais porque a CFTC distorceu provas e escondeu o erro. Kazmi e a MFF sempre negaram todas as acusações. A extinção não é uma decisão sobre se as práticas de negócio de fundo eram justas: é uma decisão de que a conduta da CFTC ao propor a ação não atendeu aos padrões exigidos de uma agência federal de fiscalização.
Os traders vão receber o dinheiro de volta da My Forex Funds?
Os traders que tinham payouts pendentes na época do fechamento de agosto de 2023 começaram a receber em abril de 2026 e-mails da MFF pedindo dados de pagamento. A MFF disse que os pagamentos viriam depois da coleta dos dados. Não há processo anunciado para reembolsar taxas de challenge pagas antes do fechamento.
A My Forex Funds vai voltar?
Em julho de 2026, a MFF não anunciou data de relançamento. Kazmi indicou que a equipe está se reorganizando e trabalhando na recuperação de dados. A firma parece caminhar para retomar as operações, mas não se comprometeu com um prazo.
Por que a CFTC foi sancionada?
O Special Master Jose L. Linares concluiu que a CFTC apresentou o pagamento de impostos de CAD 31,5 milhões como uma transferência pessoal de Kazmi em sua declaração juramentada, continuou citando a informação incorreta mesmo depois que e-mails internos confirmaram o erro e não revelou nem corrigiu esse erro por meses. O tribunal concluiu que isso foi deliberado e de má-fé, não um simples engano.
O que significa “extinto com resolução de mérito”?
Significa que o caso está encerrado de forma permanente e a CFTC não pode apresentar as mesmas acusações de novo. Uma extinção sem resolução de mérito permitiria ao governo propor a ação outra vez depois de corrigir problemas processuais. A extinção com resolução de mérito é o resultado mais severo: encerra o litígio de vez.
Qual é a diferença entre os casos MFF e TFF?
A True Forex Funds fechou em maio de 2024 porque suas licenças MetaTrader foram canceladas e ela não sobreviveu a três meses de receita perdida enquanto se reconstruía em uma plataforma alternativa. Foi uma falha de infraestrutura e de modelo de negócio. O fechamento da MFF foi causado por uma ação de fiscalização do governo que um tribunal federal depois concluiu ter se baseado em provas distorcidas. Estrutural e juridicamente, são situações muito diferentes.
Encontre prop firms com histórico verificado
A FundedTrading analisa mais de 160 prop firms quanto a configuração de plataformas, histórico de payouts, regras e situação regulatória, para você tomar uma decisão bem informada antes de pagar uma taxa de challenge.
Ver todas as análises de prop firms