Par Alex Firdaus · Mis à jour en juillet 2026 · Données issues des pièces judiciaires de la CFTC, du résumé de l’affaire par Quinn Emanuel, de FX News Group et de Finance Magnates
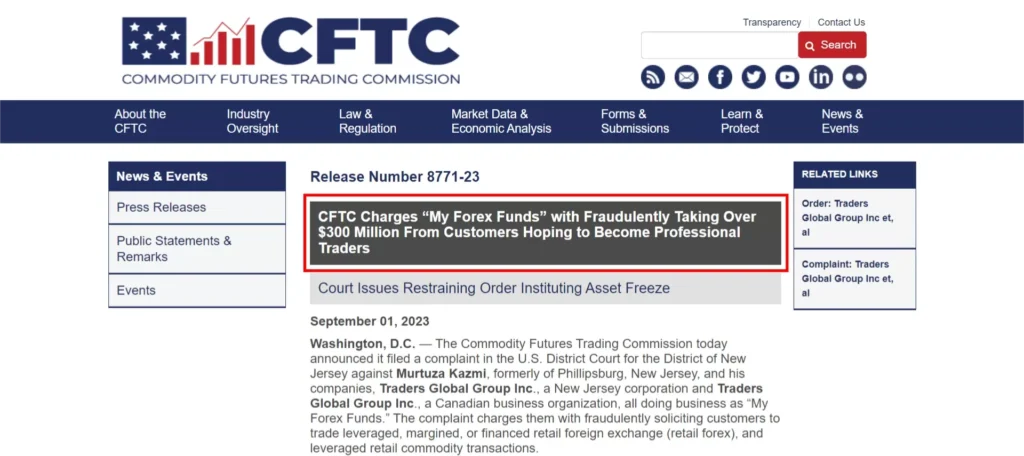
La CFTC a fait geler du jour au lendemain les actifs de My Forex Funds en août 2023, en invoquant une fraude de 310 millions de dollars touchant 135 000 clients. L’affaire s’est effondrée. La preuve centrale utilisée pour justifier le gel des actifs, un virement de 31,5 millions de dollars canadiens, s’est révélée être un paiement d’impôt légitime à la Canada Revenue Agency. La CFTC disposait de documents le confirmant au moins 11 jours avant le dépôt de sa plainte. Un tribunal fédéral a rejeté l’affaire avec autorité de la chose jugée en mai 2025, sanctionné la CFTC et accordé à MFF le remboursement de ses frais d’avocat. En avril 2026, MFF a commencé à envoyer des e-mails de payout aux traders qui avaient des paiements en attente au moment de la fermeture.
Sommaire
- Qu’était My Forex Funds ?
- La plainte de la CFTC : août 2023
- Ce que la CFTC reprochait
- Le problème des 31,5 millions de dollars canadiens
- La défense de MFF
- L’affaire se délite : les audiences de 2024
- Rejet avec autorité de la chose jugée : mai 2025
- L’Ontario Securities Commission
- Ce qu’est devenu l’argent des traders
- Chronologie complète
- Ce que cette affaire nous apprend
- FAQ
Qu’était My Forex Funds ?
My Forex Funds (MFF) était une société de trading pour compte propre exploitée par l’entité juridique Traders Global Group Inc., immatriculée à la fois dans le New Jersey et au Canada. Son fondateur et CEO, Murtuza Kazmi, a lancé la firme vers 2021. En deux ans, elle était devenue l’une des plus grandes prop firms au monde en nombre de traders, avec plus de 135 000 clients et plus de 310 millions de dollars de frais perçus.
Le modèle économique était classique pour le secteur prop grand public : les traders payaient des frais pour tenter un challenge d’évaluation. Ceux qui le réussissaient accédaient à un compte financé simulé et avaient droit à une part des profits qu’ils généraient. MFF proposait trois niveaux de programme (Rapid, Evaluation et Experienced), avec des tailles de compte allant de petites entrées grand public à des programmes de plusieurs milliers de dollars.
À son apogée, la firme accueillait environ 2 000 nouveaux clients par jour. Elle employait plus de 300 personnes dans le monde. À l’été 2023, c’était l’une des prop firms les plus recherchées du secteur, avec une communauté Reddit importante et active et une solide réputation de régularité dans ses paiements. Puis, le 29 août 2023, tous les comptes se sont éteints.
La plainte de la CFTC : août 2023
Le 28 août 2023, la Commodity Futures Trading Commission américaine a déposé une plainte devant le tribunal de district du New Jersey contre Murtuza Kazmi, Traders Global Group Inc. (New Jersey) et Traders Global Group Inc. (Canada), toutes opérant sous le nom My Forex Funds. La plainte invoquait une fraude à grande échelle portant sur des opérations de change et de matières premières à effet de levier destinées aux particuliers.
Le même jour, la CFTC a déposé une requête ex parte, ce qui signifie que MFF n’a reçu aucun avis et n’a eu aucune possibilité de répondre avant que l’ordonnance soit rendue. Le 29 août, le juge Robert B. Kugler a signé une Statutory Restraining Order qui a gelé tous les actifs de MFF, placé l’entreprise sous administration judiciaire, exigé la remise des livres et registres à la CFTC et, de fait, fermé l’activité du jour au lendemain.
Simultanément, l’Ontario Securities Commission a émis une ordonnance temporaire d’interdiction d’opérations contre Traders Global Group Inc. et Murtuza Kazmi, en invoquant de possibles infractions, dont la fraude, des opérations sans inscription et la distribution de valeurs mobilières sans autorisation adéquate.
Ce que la CFTC reprochait
La plainte de la CFTC couvrait plusieurs catégories de manquements présumés. Les comprendre reste utile même après le rejet, car elles ont façonné la manière dont le secteur et la presse ont parlé de MFF pendant deux ans.
Démarchage frauduleux
La CFTC affirmait que MFF avait trompé ses clients sur la nature du produit. Des slogans comme « your success is our business » laissaient entendre que la firme avait un intérêt financier à la réussite des traders. La CFTC soutenait que c’était faux.
Conflit de contrepartie
MFF disait à ses clients que leurs trades étaient exécutés face à des fournisseurs de liquidité tiers indépendants. La CFTC affirmait que Traders Global Group agissait elle-même comme contrepartie directe sur la plupart des transactions. Dans cette structure, les pertes des traders sont des revenus pour la firme : un conflit d’intérêts structurel qui, selon la CFTC, était dissimulé.
Manipulation logicielle
La plainte affirmait que MFF avait délibérément intégré des délais artificiels dans sa plateforme, si bien que les trades s’exécutaient à des prix moins bons que ceux que le trader voyait au moment de cliquer. Elle invoquait aussi un slippage programmé qui désavantageait systématiquement les traders à l’exécution.
Résiliations de comptes
La CFTC affirmait que MFF fermait des comptes de traders rentables sous des prétextes fabriqués, ce qui permettait à la firme de conserver des gains qu’elle aurait sinon dû verser en payouts. Des commissions cachées réduisant les profits des traders étaient aussi citées.
Enrichissement personnel
La CFTC affirmait que Kazmi avait utilisé les recettes pour acheter des maisons et des voitures de luxe et transféré des dizaines de millions de dollars sur des comptes personnels, présentant l’activité comme conçue pour enrichir son fondateur aux dépens des clients.
Le problème des 31,5 millions de dollars canadiens
La requête ex parte de la CFTC visant à geler les actifs de MFF reposait sur la démonstration au tribunal que Kazmi dilapidait des fonds, en transférant de l’argent des comptes de l’entreprise vers des comptes personnels à l’étranger. La preuve centrale était un virement de 31,5 millions de dollars canadiens que la CFTC décrivait dans sa déclaration sous serment comme destiné à « an unidentified Kazmi account ».
Cette description était fausse. Les 31,5 millions de dollars canadiens correspondaient en réalité à deux paiements préautorisés à la Canada Revenue Agency : 4,5 millions et 27 millions de dollars canadiens. Les relevés bancaires utilisaient les codes « TXINS » et « TXBAL », des codes bancaires canadiens standard pour les acomptes provisionnels d’impôt et les paiements de solde d’impôt. Un simple examen de ces codes aurait permis de les identifier comme des paiements d’impôt à l’État.
Ce qui rend ce point crucial, c’est la chronologie de ce que savait la CFTC, et à quel moment.
| Date | Ce qui s’est passé |
|---|---|
| 16 juin 2023 | Un avocat de la CFTC a reçu un e-mail le mettant « on notice of at least the possibility » que les virements soient des paiements d’impôt |
| 17 août 2023 | L’avocat et l’enquêteur de la CFTC ont reçu un e-mail confirmant que les paiements étaient des impôts sur les sociétés dus à l’État canadien : 11 jours avant le dépôt |
| 28 août 2023 | La CFTC a déposé sa déclaration décrivant les 31,5 millions de dollars canadiens comme un virement vers « an unidentified Kazmi account » : le gel des actifs a été accordé en partie sur cette base |
| 19 septembre 2023 | MFF a déposé une Emergency Motion to Modify the SRO. Le mémoire en opposition de la CFTC citait de nouveau les virements de 31,5 millions de dollars canadiens comme destinés à « an account in Kazmi's name » |
| Décembre 2023 | La CFTC a révélé l’e-mail du 17 août dans une note de bas de page d’un mémoire : quatre mois après en avoir eu connaissance |
| 7 mars 2024 | La CFTC a déposé une « Corrected Declaration » reconnaissant que les 31,5 millions de dollars canadiens étaient un paiement d’impôt |
Le rapport du Special Master, publié en mai 2025, a conclu que la CFTC « relied on what it already knew by then was an erroneous statement » lorsqu’elle a de nouveau cité les virements en septembre 2023. L’avocat principal a ensuite admis, lors des audiences de preuve, avoir été « careless and sloppy » dans l’enquête.
La défense de MFF
MFF a fait appel à Quinn Emanuel Urquhart and Sullivan, avec King and Spalding comme co-conseil. Les deux cabinets comptent parmi les plus grands cabinets de contentieux des États-Unis. La défense a construit son dossier autour de trois arguments principaux.
Le modèle économique était légal
MFF soutenait que les clients n’avaient jamais investi leurs propres fonds. Tout le capital des comptes provenait de l’entreprise. Les clients étaient des prestataires indépendants fournissant des services de trading sur des comptes simulés. La compétence de la CFTC sur les opérations de forex et de matières premières destinées aux particuliers ne s’appliquait pas à des environnements de trading simulés dans lesquels aucun argent réel ne changeait de mains à l’exécution.
Le gel des actifs reposait sur de fausses preuves
C’est devenu la question centrale de l’affaire. Dès que la défense a montré que les 31,5 millions de dollars canadiens étaient un paiement d’impôt à la CRA, le fondement de la requête ex parte s’est effondré. La défense a déposé une Motion for Sanctions soutenant que la CFTC avait fabriqué une fausse justification au gel, puis refusé de la corriger lorsque l’erreur était devenue indéniable.
La conduite de la CFTC a détruit une entreprise légitime
L’équipe juridique de MFF a décrit le préjudice en termes concrets : la fermeture du jour au lendemain d’une entreprise construite en plusieurs années, qui a privé la famille de Kazmi de ressources financières pendant des mois et laissé des dizaines de milliers de traders sans accès à leurs comptes, sans avertissement ni recours. Leur requête en sanctions soutenait que le gel n’était pas une erreur de bonne foi dans l’application de la loi, mais un abus délibéré de la procédure ex parte.
L’affaire se délite : les audiences de 2024
En novembre 2023, le tribunal a partiellement dégelé les actifs de MFF, en ordonnant la restitution d’environ 100 millions de dollars à Kazmi tout en maintenant 12,08 millions de dollars gelés. L’administrateur provisoire a été déchargé. C’était un premier signe que les preuves initiales de la CFTC n’avaient pas résisté à l’examen.
Les audiences de preuve devant le Special Master Jose L. Linares se sont tenues les 19 et 20 septembre 2024. Lors de ces audiences, le personnel de la CFTC a dû témoigner sous serment. L’avocat principal, Ashley Burden, a admis officiellement avoir été « careless and sloppy » pendant l’enquête. La position de la CFTC était que les erreurs étaient « limited and inadvertent » et n’avaient pas affecté l’affaire de façon significative.
Les plaidoiries finales ont eu lieu le 18 décembre 2024. En janvier 2025, le Special Master disposait du dossier complet et préparait sa recommandation.
Rejet avec autorité de la chose jugée : mai 2025
Le 13 mai 2025, le Special Master Linares a publié son Report and Recommendation. Il y préconisait que la plainte de la CFTC soit rejetée avec autorité de la chose jugée et que la CFTC paie les frais d’avocat de MFF. Le Special Master a conclu que la CFTC avait agi « willfully and in bad faith on several occasions ». Sa conclusion était directe :
« The CFTC, by virtue of its standing as a law enforcement arm of the United States government, is held to the highest standards, in particular when making an ex parte application to the Court. In multiple instances, with full knowledge of the error in a sworn declaration submitted to the Court, rather than be upfront, direct, and transparent, the CFTC took deliberate steps down a path of obfuscation and avoidance. »
Le juge Edward Kiel a adopté la recommandation du Special Master. L’affaire a été rejetée avec autorité de la chose jugée, ce qui signifie que la CFTC ne peut pas la réintroduire, et les frais d’avocat ont été accordés. Le tribunal a conclu que la CFTC avait utilisé une « false, secret submission » pour geler les actifs des défendeurs, puis aggravé ce manquement en ne le corrigeant pas pendant des mois.
Quinn Emanuel et King and Spalding ont publié une déclaration commune qualifiant la décision de « a rare rebuke of a federal law enforcement agency ». Le rejet avec autorité de la chose jugée est l’une des sanctions les plus sévères jamais infligées à la CFTC dans une action coercitive.
L’Ontario Securities Commission
L’OSC a mené des procédures parallèles contre Traders Global Group Inc. et Kazmi en Ontario. Les régulateurs américain et canadien ont partagé des preuves dans le cadre de l’IOSCO Multilateral Memorandum of Understanding, ce qui signifie que la déclaration erronée de la CFTC a été transmise à l’OSC avant que les erreurs soient corrigées.
L’administration judiciaire canadienne a suivi un calendrier différent de celui de l’affaire américaine. Après le rejet aux États-Unis, le tribunal de l’Ontario a nettement réduit l’administration judiciaire. Une ordonnance définitive de décembre 2025 a prescrit la restitution des actifs canadiens de MFF. À la mi-2026, la levée de l’administration judiciaire est encore en cours, mais la majeure partie des actifs détenus au Canada a été restituée à l’entreprise par décision de justice.
Kazmi a confirmé dans sa déclaration publique d’octobre 2025 que la procédure canadienne était « still ongoing » à ce moment-là, tout en la décrivant comme nettement réduite par rapport à son ampleur maximale.
Ce qu’est devenu l’argent des traders
C’est la question à laquelle la plupart des personnes qui consultent cette page veulent une réponse. En bref : les payouts en attente ont été gelés pendant près de trois ans, mais depuis avril 2026, le processus de remboursement a commencé.
| Catégorie de trader | Situation en juillet 2026 |
|---|---|
| Payouts en attente à la fermeture (août 2023) | E-mails de remboursement envoyés en avril 2026. Une fois que MFF aura recueilli les coordonnées de paiement via un questionnaire, les payouts devraient être versés. Calendrier non confirmé. |
| Comptes financés ouverts | Gelés depuis la fermeture. MFF décrit l’accès aux comptes et la récupération des données comme « actively in progress ». Aucune date de rétablissement confirmée. |
| Frais de challenge payés avant la fermeture | Aucune procédure de remboursement annoncée. Dans le modèle prop, les frais de challenge sont généralement absorbés par le fonctionnement et non conservés en réserve pour d’éventuels remboursements. |
| Traders sans activité en attente | Aucun paiement dû. Ces traders ont perdu l’accès à leurs comptes, mais n’avaient aucun solde en attente. |
MFF a confirmé en avril 2026 que des e-mails avaient été envoyés aux traders qui avaient demandé un payout au moment de la fermeture. Pour ceux qui n’ont pas reçu d’e-mail, la firme a indiqué qu’elle publierait un questionnaire pour recueillir les coordonnées manquantes. Les paiements devaient commencer « promptly » après réception des informations, mais aucune date précise n’a été donnée.
En juillet 2026, MFF n’a annoncé aucune date de relance et ne s’est pas engagée à reprendre ses activités. Kazmi a indiqué que l’équipe se reconstituait et analysait les données, mais l’activité n’a pas encore repris.
Chronologie complète
- 2021 Lancement de MFF. Traders Global Group Inc. commence à proposer des comptes de challenge de prop firm sous la marque My Forex Funds. Une croissance rapide suit.
- Juin 2023 L’avocat de la CFTC est averti. Un e-mail avertit l’avocat de la CFTC que les virements de 31,5 millions de dollars canadiens pourraient être des paiements d’impôt. Aucune correction n’est apportée à l’enquête.
- 17 août 2023 La CFTC confirme que les virements sont des impôts versés à la CRA. L’avocat et l’enquêteur reçoivent un e-mail confirmant que les 31,5 millions de dollars canadiens étaient des paiements d’impôt sur les sociétés à l’État canadien. Le dépôt intervient 11 jours plus tard avec la description initiale, erronée.
- 28-29 août 2023 La CFTC dépose sa plainte et la SRO ex parte. Le juge Kugler accorde la Statutory Restraining Order. Tous les actifs de MFF sont gelés. L’entreprise est placée sous administration judiciaire. Les comptes sont fermés du jour au lendemain. L’OSC émet une ordonnance parallèle d’interdiction d’opérations au Canada.
- Sept. 2023 MFF dépose une Emergency Motion to Modify SRO. L’opposition de la CFTC cite de nouveau les 31,5 millions de dollars canadiens comme un virement personnel de Kazmi, alors que le régulateur savait déjà que c’était faux.
- Nov. 2023 Le tribunal dégèle partiellement les actifs. Environ 100 millions de dollars d’actifs de Kazmi sont libérés sur ordonnance. 12,08 millions de dollars restent gelés. L’administrateur judiciaire est déchargé.
- Déc. 2023 La CFTC révèle l’e-mail du 17 août. Dans une note de bas de page d’un mémoire du 1er décembre, quatre mois après le dépôt, la CFTC joint l’e-mail confirmant que les virements étaient des paiements d’impôt.
- Mars 2024 La CFTC dépose une Corrected Declaration. Elle reconnaît officiellement que les 31,5 millions de dollars canadiens étaient un paiement d’impôt à la CRA. La CFTC remplace son équipe de procès.
- Sept. 2024 Audiences de preuve devant le Special Master Linares. Le personnel de la CFTC témoigne. L’avocat principal, Ashley Burden, admet officiellement avoir été « careless and sloppy ». Deux jours d’audiences, les 19 et 20 septembre.
- Déc. 2024 Plaidoiries finales. Les deux parties présentent leurs conclusions finales au Special Master Linares le 18 décembre.
- Mai 2025 Le Special Master recommande le rejet avec autorité de la chose jugée. Rapport publié le 13 mai. Il conclut que la CFTC a agi « willfully and in bad faith ». Il recommande le rejet de l’affaire, des sanctions contre la CFTC et le remboursement des frais d’avocat. Le juge Edward Kiel adopte la recommandation.
- Oct. 2025 Kazmi sort du silence. Première déclaration publique depuis la fermeture de 2023. Il confirme le rejet de l’affaire américaine et le qualifie de « complete vindication ». Il précise que l’administration judiciaire canadienne est encore en cours de levée.
- Déc. 2025 Un tribunal canadien ordonne la restitution des actifs. Le tribunal de l’Ontario rend une ordonnance définitive de restitution des actifs détenus au Canada. Levée de l’administration judiciaire en cours.
- Avr. 2026 Début du remboursement des traders. MFF envoie des e-mails aux traders qui avaient des payouts en attente au moment de la fermeture d’août 2023. Un questionnaire suivra pour ceux qui n’ont pas été contactés. Les paiements sont attendus une fois les informations recueillies.
- Juil. 2026 Situation actuelle. Remboursements en cours. Levée de l’administration judiciaire canadienne en cours. Accès aux données de MFF et examen des comptes en cours. Aucune date de relance confirmée.
Ce que cette affaire nous apprend
L’affaire MFF ne ressemble à aucune autre fermeture de prop firm de l’histoire récente. True Forex Funds s’est effondrée parce que son infrastructure a lâché. FTMO a réduit l’accès aux États-Unis en raison de la pression de conformité des plateformes. MFF a été fermée par un régulateur qui, selon les conclusions du tribunal, a présenté des preuves de manière trompeuse pour obtenir une ordonnance de gel, puis a dissimulé l’erreur pendant des mois.
Cela ne lève pas les questions de fond sur le modèle économique de MFF. Les allégations factuelles de la CFTC sur les conflits de contrepartie, les délais logiciels et les résiliations de comptes n’ont jamais été jugées. Le rejet reposait sur des motifs de procédure, ce n’est pas une absolution de chaque pratique décrite par la CFTC. Kazmi conteste l’ensemble. La question de savoir si les activités de MFF étaient réellement équitables pour les traders est distincte de celle de savoir si la CFTC a mené l’action coercitive dans le respect de la loi.
Ce que le rejet signifie pour le secteur
Les prop firms disposent désormais d’un précédent documenté : les régulateurs qui utilisent des gels d’actifs ex parte pour fermer des entreprises doivent répondre de l’exactitude de leurs pièces. La gestion de l’affaire MFF par la CFTC a abouti aux sanctions les plus lourdes subies par le régulateur dans une action coercitive depuis des années. C’est un effet dissuasif réel, du moins en théorie.
Cela signifie aussi que la question de compétence de fond (la CFTC a-t-elle autorité sur les comptes simulés des prop firms, où aucun fonds client n’est réellement déposé ni négocié sur des marchés réels ?) reste ouverte. L’affaire MFF a été rejetée avant que cette question soit tranchée. La prochaine action coercitive contre une prop firm à comptes simulés reprendra là où celle-ci s’est arrêtée.
Pour les traders qui évaluent des firmes aujourd’hui
La liste de vérification tirée de MFF est plus étroite que celle de l’affaire TFF. L’échec de MFF ne tenait ni à la dépendance à une plateforme ni aux relations avec les courtiers. Il tenait à l’exposition réglementaire. Voici les questions à se poser avant de rejoindre une prop firm qui opère aux États-Unis ou y sert des clients :
| Question | Ce que montre l’affaire MFF |
|---|---|
| La firme figure-t-elle sur une liste d’alerte réglementaire ? | MFF ne figurait pas sur la RED List de la CFTC avant l’action. Le risque réglementaire peut apparaître sans signal d’alerte préalable. |
| Où la firme est-elle immatriculée et quels régulateurs sont compétents ? | La double immatriculation États-Unis/Canada a entraîné deux procédures distinctes. L’exposition transfrontalière multiplie le risque opérationnel quand un régulateur agit. |
| La firme dispose-t-elle de réserves financières pour survivre à une interruption d’activité ? | MFF avait versé 137 millions de dollars de profits avant la fermeture : la firme payait donc bien les traders. Mais un gel du jour au lendemain, sans revenus, a quand même laissé des milliers de payouts en attente impayés pendant des années. |
| Quelle est la structure de contrepartie de la firme ? | L’allégation de la CFTC sur la contrepartie (MFF agissait comme contrepartie directe des trades) est la question structurelle à laquelle toute prop firm simulée est confrontée. Comprenez-la avant de vous inscrire. |
FAQ
Qu’est-il arrivé à My Forex Funds ?
La CFTC a obtenu en août 2023 un gel d’actifs ex parte contre MFF et son fondateur Murtuza Kazmi, en invoquant une fraude de 310 millions de dollars. La preuve clé utilisée pour justifier le gel, un virement de 31,5 millions de dollars canadiens, s’est révélée être un paiement d’impôt légitime à la Canada Revenue Agency. La CFTC disposait de documents le confirmant avant de déposer sa plainte. L’affaire américaine a été rejetée avec autorité de la chose jugée en mai 2025, après que le tribunal a conclu que la CFTC avait agi délibérément et de mauvaise foi. MFF a commencé à rembourser les traders ayant des payouts en attente en avril 2026.
My Forex Funds était-elle vraiment une fraude ?
Les accusations de fraude de la CFTC n’ont jamais été jugées sur le fond. L’affaire a été rejetée pour des motifs de procédure parce que la CFTC a présenté des preuves de manière trompeuse et dissimulé l’erreur. Kazmi et MFF ont constamment nié toutes les accusations. Le rejet n’est pas une décision sur l’équité des pratiques commerciales de fond : c’est une décision selon laquelle la conduite de la CFTC dans l’introduction de l’affaire n’a pas respecté les normes exigées d’une agence fédérale chargée de faire appliquer la loi.
Les traders récupéreront-ils leur argent auprès de My Forex Funds ?
Les traders qui avaient des payouts en attente au moment de la fermeture d’août 2023 ont commencé à recevoir en avril 2026 des e-mails de MFF leur demandant leurs coordonnées de paiement. MFF a indiqué que les paiements suivraient une fois les informations recueillies. Aucune procédure de remboursement des frais de challenge payés avant la fermeture n’a été annoncée.
My Forex Funds va-t-elle revenir ?
En juillet 2026, MFF n’a annoncé aucune date de relance. Kazmi a indiqué que l’équipe se reconstituait et travaillait à la récupération des données. La firme semble s’orienter vers une reprise d’activité, mais ne s’est engagée sur aucun calendrier.
Pourquoi la CFTC a-t-elle été sanctionnée ?
Le Special Master Jose L. Linares a conclu que la CFTC avait présenté dans sa déclaration sous serment le paiement d’impôt de 31,5 millions de dollars canadiens comme un virement personnel de Kazmi, avait continué à citer cette information erronée même après que des e-mails internes eurent confirmé l’erreur, et n’avait ni révélé ni corrigé cette erreur pendant des mois. Le tribunal a conclu qu’il s’agissait d’un comportement délibéré et de mauvaise foi, pas d’une simple erreur.
Que signifie « rejeté avec autorité de la chose jugée » ?
Cela signifie que l’affaire est définitivement close et que la CFTC ne peut pas réintroduire les mêmes griefs. Un rejet sans autorité de la chose jugée permettrait à l’État de relancer l’affaire après avoir corrigé les problèmes de procédure. Le rejet avec autorité de la chose jugée est l’issue la plus sévère : il met fin au litige pour de bon.
Quelle est la différence entre les affaires MFF et TFF ?
True Forex Funds a fermé en mai 2024 parce que ses licences MetaTrader ont été résiliées et qu’elle n’a pas pu survivre à trois mois de revenus perdus pendant sa reconstruction sur une plateforme alternative. C’était un échec d’infrastructure et de modèle économique. La fermeture de MFF a été provoquée par une action coercitive de l’État dont un tribunal fédéral a ensuite conclu qu’elle reposait sur des preuves présentées de manière trompeuse. Sur le plan structurel et juridique, ce sont des situations très différentes.
Trouvez des prop firms à l’historique vérifié
FundedTrading publie des avis sur plus de 160 prop firms, couvrant la configuration des plateformes, l’historique de payouts, les règles et la situation réglementaire, pour que vous puissiez décider en connaissance de cause avant de payer des frais de challenge.
Voir tous les avis sur les prop firms