Por Alex Firdaus · Actualizado en julio de 2026 · Datos obtenidos de documentos judiciales de la CFTC, el resumen del caso de Quinn Emanuel, FX News Group y Finance Magnates
La CFTC congeló de la noche a la mañana los activos de My Forex Funds en agosto de 2023, alegando un esquema de fraude de 310 millones de US$ que afectaba a 135.000 clientes. El caso se vino abajo. La prueba central usada para justificar el congelamiento de activos, una transferencia de 31,5 millones de CAD, resultó ser un pago legítimo de impuestos a la Canada Revenue Agency. La CFTC tenía documentación que lo confirmaba al menos 11 días antes de presentar la demanda. Un tribunal federal desestimó el caso con perjuicio en mayo de 2025, sancionó a la CFTC y concedió a MFF el pago de honorarios de abogados. En abril de 2026, MFF empezó a enviar correos sobre payouts a los traders que tenían pagos pendientes en el momento del cierre.
Índice
- ¿Qué era My Forex Funds?
- La demanda de la CFTC: agosto de 2023
- Qué alegó la CFTC
- El problema de los 31,5 millones de CAD
- La defensa de MFF
- El caso se desmorona: audiencias de 2024
- Desestimación con perjuicio: mayo de 2025
- La Ontario Securities Commission
- Qué pasó con el dinero de los traders
- Cronología completa
- Lo que nos dice este caso
- Preguntas frecuentes
¿Qué era My Forex Funds?
My Forex Funds (MFF) era una firma de trading propietario que operaba bajo la entidad legal Traders Global Group Inc., registrada tanto en Nueva Jersey como en Canadá. Su fundador y CEO, Murtuza Kazmi, lanzó la firma alrededor de 2021. En dos años se había convertido en una de las prop firms más grandes del mundo por número de traders, con más de 135.000 clientes y más de 310 millones de US$ en tarifas cobradas.
El modelo de negocio era el estándar del sector prop minorista: los traders pagaban una tarifa para intentar un challenge de evaluación. Quienes lo superaban recibían acceso a una cuenta financiada simulada y tenían derecho a una parte de las ganancias que generaban. MFF ofrecía tres niveles de programa (Rapid, Evaluation y Experienced) con tamaños de cuenta que iban desde entradas minoristas pequeñas hasta programas de varios miles de dólares.
En su mejor momento, la firma incorporaba unos 2000 clientes nuevos al día. Tenía más de 300 empleados en todo el mundo. En el verano de 2023 era una de las prop firms más buscadas del sector, con una comunidad grande y activa en Reddit y una sólida reputación de pagar de forma constante. Entonces, el 29 de agosto de 2023, todas las cuentas se apagaron.
La demanda de la CFTC: agosto de 2023
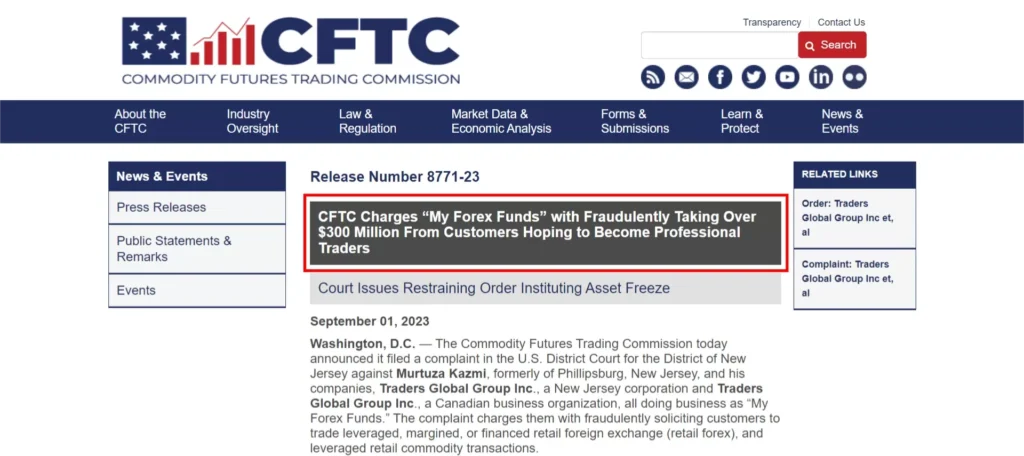
El 28 de agosto de 2023, la Commodity Futures Trading Commission de EE. UU. presentó una demanda en el Tribunal de Distrito de Nueva Jersey contra Murtuza Kazmi, Traders Global Group Inc. (Nueva Jersey) y Traders Global Group Inc. (Canadá), todas operando como My Forex Funds. La demanda alegaba un esquema de fraude a gran escala con operaciones minoristas apalancadas de divisas y de materias primas.
Ese mismo día, la CFTC presentó una moción ex parte, es decir, MFF no recibió aviso ni tuvo oportunidad de responder antes de que se dictara la orden. El 29 de agosto, el juez Robert B. Kugler firmó una Statutory Restraining Order que congeló todos los activos de MFF, puso a la empresa bajo administración judicial, exigió entregar libros y registros a la CFTC y, en la práctica, cerró el negocio de la noche a la mañana.
Al mismo tiempo, la Ontario Securities Commission emitió una orden temporal de cese de operaciones contra Traders Global Group Inc. y Murtuza Kazmi, citando posibles infracciones como fraude, operaciones sin registro y distribución de valores sin la autorización adecuada.
Qué alegó la CFTC
La demanda de la CFTC abarcaba varias categorías de supuesta mala conducta. Entenderlas importa incluso después de la desestimación, porque definieron cómo el sector y la prensa cubrieron a MFF durante dos años.
Captación fraudulenta
La CFTC alegó que MFF engañó a los clientes sobre la naturaleza del producto. Frases de marketing como “your success is our business” daban a entender que la firma tenía un interés económico en que los traders tuvieran éxito. La CFTC argumentó que eso era falso.
Conflicto de contraparte
MFF decía a sus clientes que sus operaciones se ejecutaban contra proveedores de liquidez externos e independientes. La CFTC alegó que la propia Traders Global Group actuaba como contraparte directa en la mayoría de las operaciones. En esa estructura, las pérdidas de los traders son ingresos de la firma: un conflicto de intereses estructural que, según la CFTC, se ocultaba.
Manipulación del software
La demanda alegaba que MFF introdujo deliberadamente retrasos artificiales en su plataforma, haciendo que las operaciones se ejecutaran a peores precios que los que el trader veía al hacer clic. También alegaba un slippage programado que perjudicaba sistemáticamente a los traders en la ejecución.
Cierre de cuentas
La CFTC alegó que MFF cerraba cuentas de traders rentables con pretextos fabricados, lo que permitía a la firma quedarse con ganancias que de otro modo debería pagar como payouts. También se citaron comisiones ocultas que reducían las ganancias de los traders.
Enriquecimiento personal
La CFTC alegó que Kazmi usó los ingresos para comprar casas y automóviles de lujo y transfirió decenas de millones de dólares a cuentas personales, presentando la operación como diseñada para enriquecer a su fundador a costa de los clientes.
El problema de los 31,5 millones de CAD
La solicitud ex parte de la CFTC para congelar los activos de MFF dependía de demostrar al tribunal que Kazmi estaba dispersando fondos, sacando dinero de las cuentas corporativas hacia cuentas personales en el extranjero. La prueba central de esto era una transferencia de 31,5 millones de CAD que la CFTC describió en su declaración jurada como destinada a “an unidentified Kazmi account”.
Esa descripción era errónea. Los 31,5 millones de CAD eran en realidad dos pagos preautorizados a la Canada Revenue Agency: 4,5 millones de CAD y 27 millones de CAD. Los registros bancarios usaban los códigos “TXINS” y “TXBAL”, que son códigos bancarios canadienses estándar para pagos a cuenta de impuestos y pagos del saldo de impuestos. Una revisión básica de esos códigos los habría identificado como pagos de impuestos al gobierno.
Lo que lo hace crítico es la cronología de qué sabía la CFTC y cuándo.
| Fecha | Qué pasó |
|---|---|
| 16 de junio de 2023 | Un abogado de la CFTC recibió un correo que lo ponía “on notice of at least the possibility” de que las transferencias fueran pagos de impuestos |
| 17 de agosto de 2023 | El abogado y el investigador de la CFTC recibieron un correo que confirmaba que los pagos eran impuestos corporativos adeudados al gobierno canadiense: 11 días antes de la presentación |
| 28 de agosto de 2023 | La CFTC presentó su declaración describiendo los 31,5 millones de CAD como una transferencia a “an unidentified Kazmi account”: el congelamiento de activos se concedió en parte con base en esto |
| 19 de septiembre de 2023 | MFF presentó una Emergency Motion to Modify the SRO. El escrito de oposición de la CFTC volvió a citar las transferencias de 31,5 millones de CAD como destinadas a “an account in Kazmi's name” |
| Diciembre de 2023 | La CFTC reveló el correo del 17 de agosto en una nota al pie de un escrito: cuatro meses después de saberlo |
| 7 de marzo de 2024 | La CFTC presentó una “Corrected Declaration” reconociendo que los 31,5 millones de CAD eran un pago de impuestos |
El informe del Special Master, publicado en mayo de 2025, concluyó que la CFTC “relied on what it already knew by then was an erroneous statement” cuando volvió a citar las transferencias en septiembre de 2023. El abogado principal admitió más tarde, durante las audiencias probatorias, que había sido “careless and sloppy” en la investigación.
La defensa de MFF
MFF contrató a Quinn Emanuel Urquhart and Sullivan junto con el despacho King and Spalding como coabogado. Ambos están entre los mayores despachos de litigio de EE. UU. La defensa construyó su caso sobre tres argumentos principales.
El modelo de negocio era legal
MFF argumentó que los clientes nunca invirtieron fondos propios. Todo el capital de las cuentas provenía de la empresa. Los clientes eran contratistas independientes que prestaban servicios de trading en cuentas simuladas. La jurisdicción de la CFTC sobre operaciones minoristas de forex y materias primas no se aplicaba a entornos de trading simulado en los que no cambiaba de manos dinero real en la ejecución.
El congelamiento de activos se basó en pruebas falsas
Este se convirtió en el tema central del caso. Una vez que la defensa expuso que los 31,5 millones de CAD eran un pago de impuestos a la CRA, la base de la solicitud ex parte se derrumbó. La defensa presentó una Motion for Sanctions argumentando que la CFTC había fabricado una justificación falsa para el congelamiento y después se negó a corregirla cuando el error se volvió innegable.
La conducta de la CFTC destruyó un negocio legítimo
El equipo legal de MFF describió el daño en términos concretos: el cierre de la noche a la mañana de un negocio que había llevado años construir, que dejó a la familia de Kazmi sin sustento económico durante meses y a decenas de miles de traders sin acceso a sus cuentas, sin aviso y sin recurso. Su moción de sanciones argumentaba que el congelamiento no fue un error de buena fe en la aplicación de la ley, sino un abuso deliberado del procedimiento ex parte.
El caso se desmorona: audiencias de 2024
En noviembre de 2023, el tribunal descongeló parcialmente los activos de MFF y ordenó devolver unos 100 millones de US$ a Kazmi, manteniendo congelados 12,08 millones de US$. El administrador temporal fue relevado. Fue una primera señal de que las pruebas originales de la CFTC no habían resistido el escrutinio.
Las audiencias probatorias ante el Special Master Jose L. Linares se celebraron el 19 y 20 de septiembre de 2024. En ellas, el personal de la CFTC tuvo que declarar bajo juramento. El abogado principal, Ashley Burden, admitió en el acta que había sido “careless and sloppy” durante la investigación. La postura de la CFTC era que los errores fueron “limited and inadvertent” y no afectaron de forma sustancial al caso.
Los alegatos finales se celebraron el 18 de diciembre de 2024. En enero de 2025, el Special Master tenía el expediente completo y preparaba su recomendación.
Desestimación con perjuicio: mayo de 2025
El 13 de mayo de 2025, el Special Master Linares publicó su Report and Recommendation. En él pedía que la demanda de la CFTC se desestimara con perjuicio y que la CFTC pagara los honorarios de abogados de MFF. El Special Master concluyó que la CFTC había actuado “willfully and in bad faith on several occasions”. Su conclusión fue directa:
“The CFTC, by virtue of its standing as a law enforcement arm of the United States government, is held to the highest standards, in particular when making an ex parte application to the Court. In multiple instances, with full knowledge of the error in a sworn declaration submitted to the Court, rather than be upfront, direct, and transparent, the CFTC took deliberate steps down a path of obfuscation and avoidance.”
El juez Edward Kiel adoptó la recomendación del Special Master. El caso se desestimó con perjuicio, lo que significa que la CFTC no puede volver a presentarlo, y se concedieron los honorarios de abogados. El tribunal concluyó que la CFTC había usado una “false, secret submission” para congelar los activos de los demandados y había agravado después la mala conducta al no corregirla durante meses.
Quinn Emanuel y King and Spalding emitieron un comunicado conjunto en el que lo describieron como “a rare rebuke of a federal law enforcement agency”. La desestimación con perjuicio es una de las sanciones más severas jamás impuestas a la CFTC en una acción de ejecución.
La Ontario Securities Commission
La OSC llevó procedimientos paralelos contra Traders Global Group Inc. y Kazmi en Ontario. Los reguladores de EE. UU. y Canadá compartieron pruebas en virtud del IOSCO Multilateral Memorandum of Understanding, lo que significa que la declaración defectuosa de la CFTC se envió a la OSC antes de que se corrigieran los errores.
La administración judicial canadiense siguió un calendario distinto al del caso de EE. UU. Tras la desestimación en EE. UU., el tribunal de Ontario redujo sustancialmente la administración judicial. Una orden judicial final de diciembre de 2025 ordenó la devolución de los activos canadienses de MFF. A mediados de 2026, el proceso para deshacer la administración judicial aún se está completando, pero se ha ordenado devolver a la empresa la mayor parte de los activos mantenidos en Canadá.
Kazmi confirmó en su comunicado público de octubre de 2025 que el proceso canadiense seguía “still ongoing” en ese momento, pero lo describió como muy reducido respecto a su alcance máximo.
Qué pasó con el dinero de los traders
Esta es la pregunta que la mayoría de quienes buscan esta página quiere responder. La versión corta: los payouts pendientes estuvieron congelados casi tres años, pero desde abril de 2026 ha empezado el proceso de reembolso.
| Categoría de trader | Situación a julio de 2026 |
|---|---|
| Payouts pendientes al cierre (ago 2023) | Correos de reembolso enviados en abril de 2026. Una vez que MFF recopile los datos de pago mediante una encuesta, se espera que se hagan los payouts. Plazo no confirmado. |
| Cuentas financiadas abiertas | Congeladas desde el cierre. MFF describe el acceso a las cuentas y la recuperación de datos como “actively in progress”. Sin fecha de restablecimiento confirmada. |
| Tarifas de challenge pagadas antes del cierre | No se ha anunciado ningún proceso de reembolso. En el modelo prop, las tarifas de challenge suelen consumirse en la operación y no se guardan en reserva para reembolsos. |
| Traders sin actividad pendiente | No se les debe ningún pago. Estos traders perdieron el acceso a sus cuentas, pero no tenían saldo pendiente. |
MFF confirmó en abril de 2026 que se enviaron correos a los traders que tenían un payout solicitado en el momento del cierre. Para quienes no recibieron correo, la firma indicó que publicaría una encuesta para recopilar los contactos que faltan. Se dijo que los pagos empezarían “promptly” una vez recibidos los datos, pero no se dieron fechas concretas.
A julio de 2026, MFF no ha anunciado una fecha de relanzamiento ni se ha comprometido a reanudar operaciones. Kazmi ha indicado que el equipo se está reorganizando y analizando datos, pero el negocio aún no está operativo.
Cronología completa
- 2021 MFF se lanza. Traders Global Group Inc. empieza a ofrecer cuentas de challenge de prop firm con la marca My Forex Funds. Le sigue un crecimiento rápido.
- Jun 2023 Se notifica al abogado de la CFTC. Un correo advierte al abogado de la CFTC de que las transferencias de 31,5 millones de CAD podrían ser pagos de impuestos. No se corrige nada en la investigación.
- 17 ago 2023 La CFTC confirma que las transferencias son impuestos a la CRA. El abogado y el investigador reciben un correo que confirma que los 31,5 millones de CAD fueron pagos de impuestos corporativos al gobierno canadiense. La presentación sigue adelante 11 días después con la descripción original e incorrecta.
- 28-29 ago 2023 La CFTC presenta la demanda y la SRO ex parte. El juez Kugler concede la Statutory Restraining Order. Todos los activos de MFF quedan congelados. El negocio pasa a administración judicial. Las cuentas se cierran de la noche a la mañana. La OSC emite una orden paralela de cese de operaciones en Canadá.
- Sep 2023 MFF presenta una Emergency Motion to Modify SRO. La oposición de la CFTC vuelve a citar los 31,5 millones de CAD como una transferencia personal de Kazmi, después de que el regulador ya supiera que era falso.
- Nov 2023 El tribunal descongela parcialmente los activos. Se ordena liberar unos 100 millones de US$ en activos de Kazmi. 12,08 millones de US$ siguen congelados. El administrador judicial es relevado.
- Dic 2023 La CFTC revela el correo del 17 de agosto. En una nota al pie de un escrito del 1 de diciembre, cuatro meses después de la presentación, la CFTC adjunta el correo que confirma que las transferencias eran pagos de impuestos.
- Mar 2024 La CFTC presenta una Corrected Declaration. Reconoce formalmente que los 31,5 millones de CAD fueron un pago de impuestos a la CRA. La CFTC sustituye a su equipo de juicio.
- Sep 2024 Audiencias probatorias ante el Special Master Linares. Declara el personal de la CFTC. El abogado principal, Ashley Burden, admite en el acta que fue “careless and sloppy”. Dos días de audiencias, 19-20 de septiembre.
- Dic 2024 Alegatos finales. Ambas partes presentan sus escritos finales al Special Master Linares el 18 de diciembre.
- May 2025 El Special Master recomienda la desestimación con perjuicio. Informe publicado el 13 de mayo. Concluye que la CFTC actuó “willfully and in bad faith”. Recomienda desestimar el caso, sancionar a la CFTC y conceder los honorarios de abogados. El juez Edward Kiel adopta la recomendación.
- Oct 2025 Kazmi rompe el silencio. Primer comunicado público desde el cierre de 2023. Confirma que el caso en EE. UU. fue desestimado y lo describe como una “complete vindication”. Señala que la administración judicial canadiense aún se está deshaciendo.
- Dic 2025 Un tribunal canadiense ordena la devolución de los activos. El tribunal de Ontario dicta una orden final para devolver los activos mantenidos en Canadá. La administración judicial se está deshaciendo.
- Abr 2026 Comienzan los reembolsos a traders. MFF envía correos a los traders que tenían payouts pendientes en el momento del cierre de agosto de 2023. Habrá una encuesta para quienes no reciban contacto. Se esperan los pagos una vez recopilados los datos.
- Jul 2026 Situación actual. Proceso de reembolso en curso. Administración judicial canadiense deshaciéndose. Acceso a datos de MFF y revisión de cuentas en curso. Sin fecha de relanzamiento confirmada.
Lo que nos dice este caso
El caso MFF no se parece a ningún otro cierre de prop firm de la historia reciente. True Forex Funds colapsó porque falló su infraestructura. FTMO redujo el acceso para EE. UU. por la presión de cumplimiento de las plataformas. A MFF la cerró un regulador que, según la conclusión del tribunal, tergiversó pruebas para obtener una orden de congelamiento y luego ocultó el error durante meses.
Eso no resuelve las dudas de fondo sobre el modelo de negocio de MFF. Las alegaciones de hecho de la CFTC sobre conflictos de contraparte, retrasos del software y cierres de cuentas nunca se juzgaron. La desestimación fue por motivos procesales, no una exoneración de cada práctica que describió la CFTC. Kazmi lo niega todo. La cuestión de si las operaciones de MFF eran realmente justas para los traders es distinta de si la CFTC llevó la ejecución conforme a la ley.
Qué significa la desestimación para el sector
Las prop firms tienen ahora un precedente documentado: los reguladores que usan congelamientos de activos ex parte para cerrar negocios deben responder por la exactitud de sus escritos. La gestión de la CFTC en el caso MFF terminó en las sanciones más importantes que el regulador ha recibido en una acción de ejecución en años. Eso es un elemento disuasorio relevante, al menos en teoría.
También significa que la cuestión jurisdiccional de fondo (si la CFTC tiene autoridad sobre cuentas simuladas de prop firms en las que no se deposita ni se opera dinero de clientes en mercados reales) sigue sin resolverse. El caso MFF se desestimó antes de responder esa pregunta. La próxima acción de ejecución contra una prop firm de cuentas simuladas retomará el asunto donde este quedó.
Para los traders que evalúan firmas ahora
La lista práctica que deja MFF es más acotada que la del caso TFF. El fracaso de MFF no tuvo que ver con la dependencia de una plataforma ni con la relación con brókers. Tuvo que ver con la exposición regulatoria. Estas son las preguntas que vale la pena hacer antes de unirte a cualquier prop firm que opere en EE. UU. o atienda a clientes desde allí:
| Pregunta | Qué muestra el caso MFF |
|---|---|
| ¿Está la firma en alguna lista de advertencia regulatoria? | MFF no estaba en la RED List de la CFTC antes de la acción. El riesgo regulatorio puede aparecer sin señales de alerta previas. |
| ¿Dónde está constituida la firma y qué reguladores tienen jurisdicción? | La doble constitución en EE. UU. y Canadá implicó dos procedimientos separados. La exposición transfronteriza multiplica el riesgo operativo cuando un regulador actúa. |
| ¿Tiene la firma reservas financieras para sobrevivir a una interrupción operativa? | MFF había pagado 137 millones de US$ en ganancias antes del cierre, así que la firma sí pagaba a los traders. Pero un congelamiento de la noche a la mañana sin ingresos dejó miles de payouts pendientes sin pagar durante años. |
| ¿Cuál es la estructura de contraparte de la firma? | La alegación de contraparte de la CFTC (que MFF actuaba como contraparte directa de las operaciones) es la cuestión estructural que afronta toda prop firm simulada. Entiéndela antes de registrarte. |
Preguntas frecuentes
¿Qué pasó con My Forex Funds?
La CFTC obtuvo en agosto de 2023 un congelamiento de activos ex parte contra MFF y su fundador, Murtuza Kazmi, alegando un esquema de fraude de 310 millones de US$. La prueba clave usada para justificar el congelamiento, una transferencia de 31,5 millones de CAD, resultó ser un pago legítimo de impuestos a la Canada Revenue Agency. La CFTC tenía documentación que lo confirmaba antes de presentar la demanda. El caso en EE. UU. se desestimó con perjuicio en mayo de 2025 después de que el tribunal concluyera que la CFTC actuó de forma deliberada y de mala fe. MFF empezó a pagar a los traders con payouts pendientes en abril de 2026.
¿Era My Forex Funds realmente un fraude?
Las acusaciones de fraude de la CFTC nunca se juzgaron en cuanto al fondo. El caso se desestimó por motivos procesales porque la CFTC tergiversó pruebas y ocultó el error. Kazmi y MFF han negado sistemáticamente todas las acusaciones. La desestimación no es un fallo sobre si las prácticas de negocio de fondo eran justas: es un fallo que dice que la conducta de la CFTC al presentar el caso no cumplió los estándares exigidos a una agencia federal de aplicación de la ley.
¿Recuperarán los traders su dinero de My Forex Funds?
Los traders que tenían payouts pendientes en el momento del cierre de agosto de 2023 empezaron a recibir en abril de 2026 correos de MFF pidiendo sus datos de pago. MFF dijo que los pagos llegarían una vez recopilados los datos. No se ha anunciado ningún proceso para reembolsar las tarifas de challenge pagadas antes del cierre.
¿Va a volver My Forex Funds?
A julio de 2026, MFF no ha anunciado una fecha de relanzamiento. Kazmi ha indicado que el equipo se está reorganizando y trabajando en la recuperación de datos. La firma parece avanzar hacia la reanudación de operaciones, pero no se ha comprometido con un plazo.
¿Por qué se sancionó a la CFTC?
El Special Master Jose L. Linares concluyó que la CFTC presentó el pago de impuestos de 31,5 millones de CAD como una transferencia personal de Kazmi en su declaración jurada, siguió citando la información incorrecta incluso después de que correos internos confirmaran el error y no reveló ni corrigió ese error durante meses. El tribunal concluyó que fue algo deliberado y de mala fe, no un simple error.
¿Qué significa “desestimado con perjuicio”?
Significa que el caso queda cerrado de forma permanente y la CFTC no puede volver a presentar las mismas acusaciones. Una desestimación sin perjuicio permitiría al gobierno volver a presentar el caso tras corregir problemas procesales. La desestimación con perjuicio es el resultado más severo: pone fin al litigio definitivamente.
¿Qué diferencia hay entre los casos MFF y TFF?
True Forex Funds cerró en mayo de 2024 porque le cancelaron sus licencias de MetaTrader y no pudo sobrevivir a tres meses de ingresos perdidos mientras reconstruía todo en una plataforma alternativa. Fue un fracaso de infraestructura y de modelo de negocio. El cierre de MFF lo causó una acción de ejecución del gobierno que un tribunal federal concluyó después que se basaba en pruebas tergiversadas. Estructural y legalmente, son situaciones muy distintas.
Encuentra prop firms con historial verificado
FundedTrading hace reseñas de más de 160 prop firms, revisando la configuración de plataformas, el historial de payouts, las reglas y la situación regulatoria, para que puedas tomar una decisión informada antes de pagar una tarifa de challenge.
Ver todas las reseñas de prop firms